
Cách tính giá bán món ăn có lãi cho quán nhỏ
Muốn biết cách tính giá bán món ăn có lãi cho quán nhỏ, bạn cần tính đủ giá vốn mỗi phần, phần chi phí cố định phân bổ và mức lợi nhuận mong muốn. Cách đơn giản là lấy giá vốn cộng chi phí, nhưng để tránh bán nhiều vẫn lỗ, chủ quán nên kiểm tra thêm tỷ suất lợi nhuận và điểm hòa vốn.
Dưới đây là ba cách định giá phổ biến, kèm ưu nhược điểm và một quy trình thực tế để bạn chọn giá bán phù hợp với món ăn của mình.
Ba cách tính giá bán món ăn có lãi
1. Tính theo giá vốn và tỷ lệ cộng thêm
Đây là cách nhanh nhất. Bạn cộng toàn bộ nguyên liệu, bao bì và chi phí trực tiếp cho một phần ăn, sau đó cộng thêm một tỷ lệ lợi nhuận.
Công thức: Giá bán = Giá vốn mỗi phần x (1 + tỷ lệ cộng thêm).
Ví dụ, một phần mì có giá vốn 25.000 đồng. Nếu quán cộng thêm 80%, giá bán là 45.000 đồng. Đây là con số minh họa để hiểu công thức, không phải mức giá bắt buộc cho mọi quán.
- Ưu điểm: dễ tính, phù hợp khi quán mới mở hoặc có ít món.
- Nhược điểm: chưa phản ánh tiền thuê, lương, điện nước, marketing cố định và lượng khách thực tế.
Nếu chỉ dùng cách này, bạn có thể đặt giá tưởng là có lãi trên từng món nhưng cuối tháng vẫn thiếu tiền vì chi phí cố định quá cao.
2. Phân bổ chi phí cố định vào từng món
Cách thứ hai đưa chi phí cố định vào giá thành. Trước hết, hãy liệt kê các khoản phải trả hàng tháng như thuê mặt bằng, lương nhân viên, điện nước và marketing cố định. Sau đó chia tổng chi phí này cho số phần dự kiến bán trong tháng.
Công thức: Chi phí cố định trên mỗi phần = Tổng chi phí cố định tháng / Số phần dự kiến bán.
Ví dụ, quán có 15 triệu đồng chi phí cố định mỗi tháng và dự kiến bán 1.200 phần. Phần chi phí cố định phân bổ là 12.500 đồng mỗi phần. Nếu giá vốn món ăn là 25.000 đồng, giá thành sau phân bổ là 37.500 đồng trước khi tính lợi nhuận.
- Ưu điểm: sát với tình hình vận hành của quán hơn, giúp nhận ra món nào đang gánh chi phí.
- Nhược điểm: kết quả thay đổi mạnh nếu dự báo số lượng bán không chính xác.
Nếu lượng khách giảm, chi phí cố định trên mỗi phần sẽ tăng. Vì vậy, đừng lấy doanh số của một tháng cao điểm làm mức bán trung bình cho cả năm.
3. Tính theo điểm hòa vốn rồi kiểm tra lại giá bán
Điểm hòa vốn cho biết quán cần bán bao nhiêu sản phẩm để bù đủ chi phí, chưa tạo ra lợi nhuận. Đây là cách phù hợp khi bạn muốn trả lời câu hỏi: “Với giá này, mỗi tháng phải bán bao nhiêu phần mới không lỗ?”
Công thức: Điểm hòa vốn = Chi phí cố định / (Giá bán mỗi phần - Giá vốn mỗi phần).
Phần chênh lệch giữa giá bán và giá vốn được gọi là số tiền đóng góp cho chi phí cố định và lợi nhuận. Nếu giá bán quá thấp, khoản chênh lệch này nhỏ, khiến điểm hòa vốn tăng cao.
- Ưu điểm: giúp kiểm tra tính khả thi của giá bán bằng sản lượng thực tế.
- Nhược điểm: cần có ước tính tương đối đáng tin về chi phí và số lượng bán.
Trong thực tế, nên dùng cách một để có mức giá ban đầu, cách hai để bổ sung chi phí vận hành, rồi dùng cách ba để kiểm tra quán có thể đạt hòa vốn hay không.
Quy trình định giá món ăn cho quán nhỏ
Bước 1: Tính đúng giá vốn một phần
Đừng chỉ cộng tiền thịt, rau hoặc bột. Giá vốn nên bao gồm định lượng nguyên liệu thực tế, gia vị, dầu mỡ, đá, ly hộp, túi và các vật tư đi kèm nếu có.
Hãy cân đong theo công thức cố định thay vì ước lượng bằng mắt. Khi giá nguyên liệu thay đổi, cập nhật lại giá vốn. Một món bán chạy nhưng dùng nguyên liệu đắt có thể tạo ra ít lợi nhuận hơn món bán chậm.
Nếu bán qua nền tảng có phí, voucher hoặc chiết khấu, hãy quy đổi khoản đó thành chi phí trên mỗi đơn hoặc mỗi sản phẩm rồi cộng vào giá vốn trước khi tính. Công cụ tính giá vốn của ViTool hiện không có ô riêng cho phí sàn, voucher hay tỷ lệ lợi nhuận mong muốn.
Bước 2: Tách chi phí cố định và chi phí theo món
Chi phí theo món thay đổi theo số lượng bán, chẳng hạn nguyên liệu và bao bì. Chi phí cố định thường phát sinh dù quán bán nhiều hay ít, chẳng hạn tiền thuê, lương cố định, điện nước cơ bản và marketing cố định.
Việc tách hai nhóm này giúp bạn không nhầm doanh thu với lợi nhuận. Một ngày bán 100 phần chưa chắc có lãi nếu giá bán chỉ vừa đủ bù nguyên liệu.
Bước 3: Kiểm tra giá bằng sản lượng thực tế
Hãy ghi lại số phần quán có thể bán trong ngày thường, cuối tuần và mùa thấp điểm. Sau đó nhân với số ngày mở cửa để có mức dự kiến theo tháng. Nên dùng kịch bản thận trọng thay vì lấy mức bán cao nhất làm cơ sở.
Nếu điểm hòa vốn cao hơn khả năng bán thực tế, bạn có ba hướng xử lý: tăng giá, giảm giá vốn hoặc giảm chi phí cố định. Tăng giá không phải lúc nào cũng là lựa chọn duy nhất.
Dùng công cụ để so sánh các kịch bản giá bán
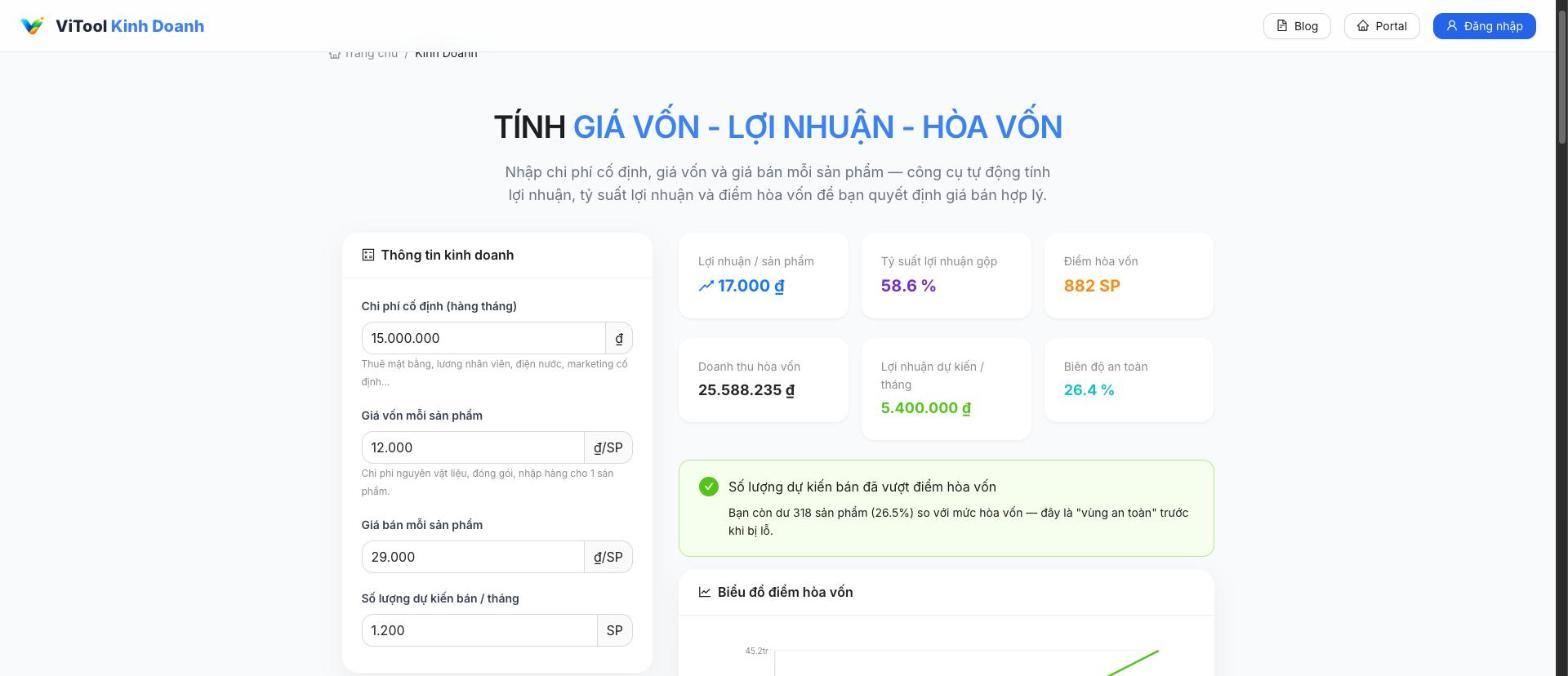
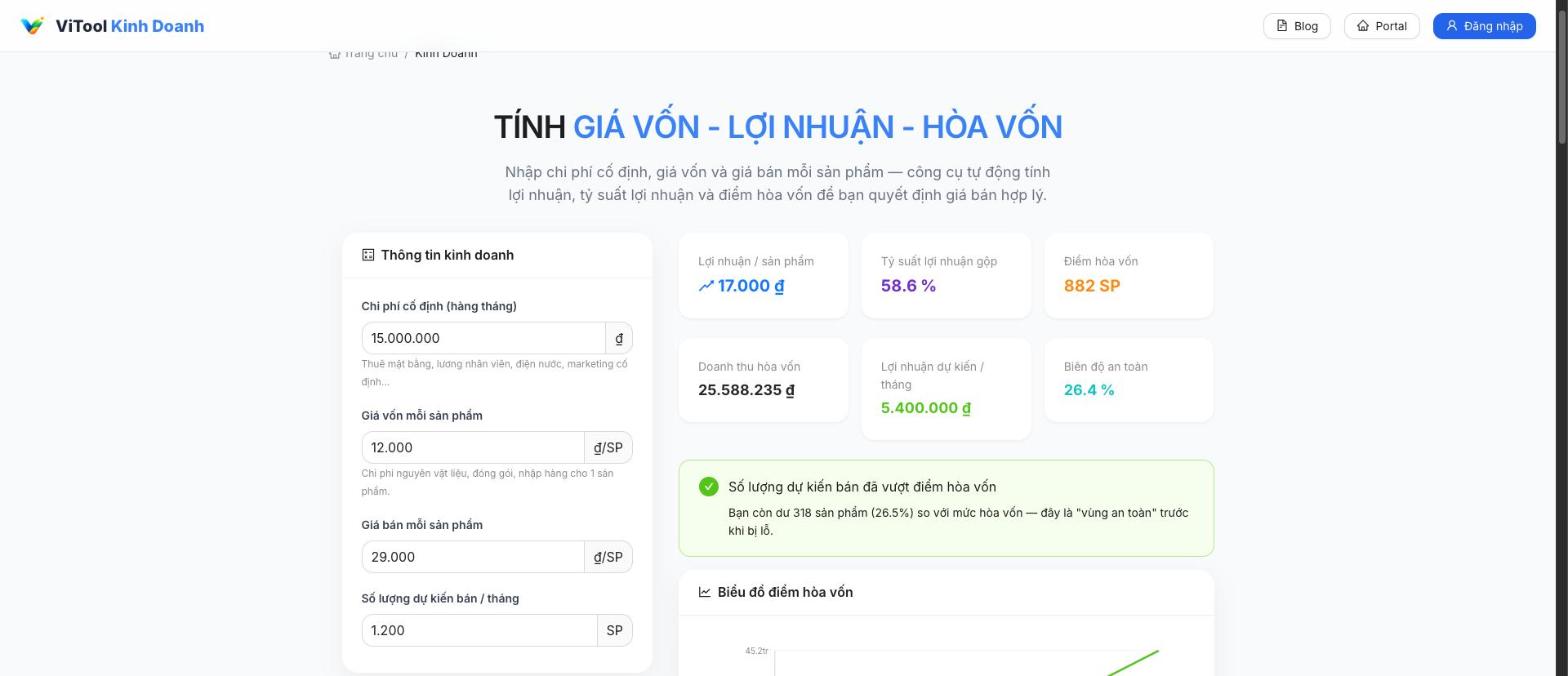
ViTool có công cụ Tính Giá Vốn - Lợi Nhuận - Hòa Vốn với bốn ô nhập: chi phí cố định hàng tháng, giá vốn mỗi sản phẩm, giá bán mỗi sản phẩm và số lượng dự kiến bán mỗi tháng. Công cụ tự tính lợi nhuận mỗi sản phẩm, tỷ suất lợi nhuận gộp, điểm hòa vốn, doanh thu hòa vốn, lợi nhuận dự kiến và biên độ an toàn.
Công cụ còn hiển thị biểu đồ hòa vốn và bảng so sánh khi bán 0%, 50%, 100%, 150% hoặc 200% số lượng dự kiến. Bạn có thể dùng kết quả này để so sánh hai mức giá, thay vì chỉ nhìn vào số lãi trên từng món. Công cụ miễn phí, không cần đăng nhập và xử lý ngay trên trình duyệt.
Ví dụ chạy thử minh họa: ly cà phê có giá vốn 12.000 đồng, giá bán 29.000 đồng, chi phí cố định 15 triệu đồng mỗi tháng và dự kiến bán 1.200 ly. Kết quả là lãi 17.000 đồng mỗi ly, tỷ suất lợi nhuận gộp 58,6%, điểm hòa vốn khoảng 882–883 ly, doanh thu hòa vốn khoảng 25,6 triệu đồng, lợi nhuận dự kiến 5,4 triệu đồng mỗi tháng và biên độ an toàn 26,4%. Đây là số minh họa từ công cụ, không phải số liệu của một quán cụ thể.
Nếu cần đối chiếu thêm phần lãi vay, trả góp hoặc dự toán chi tiêu cá nhân, bạn có thể tham khảo bài hướng dẫn tính toán tài chính. Nội dung này phục vụ quyết định tài chính tổng quát, không thay thế việc tính giá vốn riêng cho từng món.
So sánh giá bán giữa các món trong cùng một quán
| Cách so sánh | Nên dùng khi | Điểm cần lưu ý |
|---|---|---|
| So sánh lãi trên mỗi phần | Muốn biết món nào tạo nhiều tiền hơn trên một đơn vị bán | Món lãi cao nhưng bán chậm chưa chắc đóng góp nhiều nhất mỗi tháng |
| So sánh tỷ suất lợi nhuận gộp | Muốn so mức hiệu quả giữa món có giá bán khác nhau | Không bao gồm toàn bộ chi phí cố định |
| So sánh lợi nhuận theo tháng | Muốn ưu tiên món vừa có biên lợi nhuận tốt vừa bán đều | Cần có số lượng bán dự kiến tương đối thực tế |
Đừng vội bỏ món có tỷ suất thấp nếu món đó kéo khách gọi thêm đồ uống hoặc món phụ. Ngược lại, cũng không nên giữ một món chỉ vì lãi trên từng phần cao nhưng mất nhiều thời gian chế biến và làm giảm công suất bếp.
Lỗi thường gặp khi đặt giá món ăn
- Quên hao hụt: nguyên liệu sơ chế, món lỗi hoặc phần dư làm giá vốn thực tế cao hơn định lượng lý thuyết.
- Không cập nhật giá nhập: giá bán được tính từ bảng giá cũ dễ khiến biên lợi nhuận giảm mà không nhận ra.
- Chỉ nhìn doanh thu: doanh thu tăng không đồng nghĩa lợi nhuận tăng nếu khuyến mãi và chi phí bán hàng quá lớn.
- Đặt giá theo đối thủ một cách máy móc: hai quán có thể khác nhau về mặt bằng, định lượng, chất lượng nguyên liệu và kênh bán.
- Dự báo sản lượng quá lạc quan: điều này làm chi phí cố định trên mỗi phần bị tính thấp.
Câu hỏi thường gặp
Nên tính giá bán theo tỷ lệ lợi nhuận hay theo đối thủ?
Nên tính từ giá vốn và chi phí của quán trước, sau đó mới so sánh với đối thủ. Giá của đối thủ chỉ là tham khảo vì định lượng, mặt bằng và chất lượng phục vụ có thể khác nhau.
Giá vốn có cần tính cả hộp, ly và túi không?
Có. Nếu các khoản này đi kèm mỗi phần bán ra, chúng nên được đưa vào giá vốn mỗi sản phẩm. Bỏ qua bao bì sẽ làm lợi nhuận trên giấy cao hơn thực tế.
Quán mới mở chưa biết bán bao nhiêu thì tính điểm hòa vốn thế nào?
Hãy lập ít nhất hai hoặc ba kịch bản sản lượng, chẳng hạn thấp, trung bình và cao. Sau đó kiểm tra xem giá bán có còn phù hợp ở kịch bản thấp hay không, thay vì chỉ dựa vào mục tiêu doanh thu lạc quan.
Có nên giảm giá để tăng số lượng bán không?
Chỉ nên giảm giá khi bạn biết mức giá mới vẫn đủ đóng góp cho chi phí cố định và lợi nhuận. Hãy so sánh lợi nhuận dự kiến theo tháng trước và sau khuyến mãi, không chỉ so số đơn tăng thêm.
Kết luận
Cách tính giá bán món ăn có lãi cho quán nhỏ không nên dừng ở việc cộng thêm một tỷ lệ vào giá vốn. Hãy kết hợp giá vốn, chi phí cố định, sản lượng thực tế và điểm hòa vốn để biết mức giá nào vừa dễ bán vừa có khả năng tạo lợi nhuận.
Hành động tiếp theo: chọn ba món bán chủ lực, ghi lại giá vốn và số lượng bán dự kiến trong tháng, rồi nhập vào công cụ tính lợi nhuận để so sánh ít nhất hai mức giá trước khi sửa menu.
Nếu quán muốn khách đặt món trước và chọn giờ nhận, có thể tham khảo trang Smart Order cho quán ăn, quán nước. Khi cần lập chứng từ bán hàng, công cụ Hóa đơn & Báo giá hỗ trợ nhập hàng hóa, tự tính tổng tiền, giảm giá và thuế VAT.
Khám phá các ứng dụng liên quan
Bài viết này có liên quan đến các công cụ trong hệ sinh thái ViTool Portal.
Bài viết liên quan
Xem tất cả
Cách tạo mã QR Wi-Fi cho quán cà phê, khách quét là vào mạng
Hướng dẫn tạo mã QR Wi-Fi cho quán cà phê bằng ViTool, kèm cách kiểm tra SSID, mật khẩu, bảo mật, thời hạn mã và vị trí đặt mã dễ quét.
Tạo Câu Hỏi Trắc Nghiệm AI 2026: Mẹo Soạn Đề Kiểm Tra Nhiều Mức Độ, Có Đáp Án Và Giải Thích Cho Giáo Viên Chỉ Trong 2 Phút
Khám phá cách tạo câu hỏi trắc nghiệm AI với giải thích đáp án trong 2 phút. Giải pháp tối ưu hóa thời gian cho giáo viên.
AI Tóm Tắt Tài Liệu Học 2026: Mẹo Rút Gọn Giáo Trình, Slide Bài Giảng Thành Ghi Chú Ôn Thi Cuối Kỳ Chỉ Trong 30 Giây
Khám phá công cụ tóm tắt tài liệu học của ViTool Portal để biến giáo trình thành ghi chú dễ hiểu, sẵn sàng ôn thi chỉ trong 30 giây.